

 English
 Giới thiệu

Gỡ nút thắt vốn cho mô hình Dịch vụ Năng lượng (EaaS) tại Việt Nam
Điện mặt trời áp mái tại Việt Nam đã đạt quy mô đáng kể. Tính đến tháng 6/2025, cả nước ghi nhận khoảng 11,4 GWp công suất lắp đặt với hơn 103.000 hệ thống. Cùng với sự phát triển này, mô hình Dịch vụ Năng lượng - Energy-as-a-Service (EaaS) đang nổi lên như một hướng tiếp cận giúp doanh nghiệp sử dụng các giải pháp năng lượng mà không phải bỏ vốn đầu tư ban đầu. Theo đó, nhà cung cấp đầu tư và vận hành hệ thống, còn khách hàng thanh toán theo sản lượng hoặc mức tiết kiệm.
Tuy nhiên, chính lợi thế này lại chuyển áp lực huy động vốn sang nhà cung cấp EaaS. Làm thế nào để dòng tiền từ các hợp đồng dịch vụ năng lượng có thể chuyển hóa thành nguồn vốn trung và dài hạn?
Đây là nội dung trọng tâm được ông Nguyễn Quang Thuân, FCCA - Chủ tịch Điều hành FiinGroup và FiinRatings, trình bày tại Hội thảo khoa học quốc gia “Mô hình kinh doanh 'Dịch vụ năng lượng' (EaaS) trong ngành năng lượng Việt Nam trong bối cảnh đạt mục tiêu Net Zero năm 2050”, do Đại học Kinh tế Quốc dân tổ chức diễn ra ngày 18/9/2026.
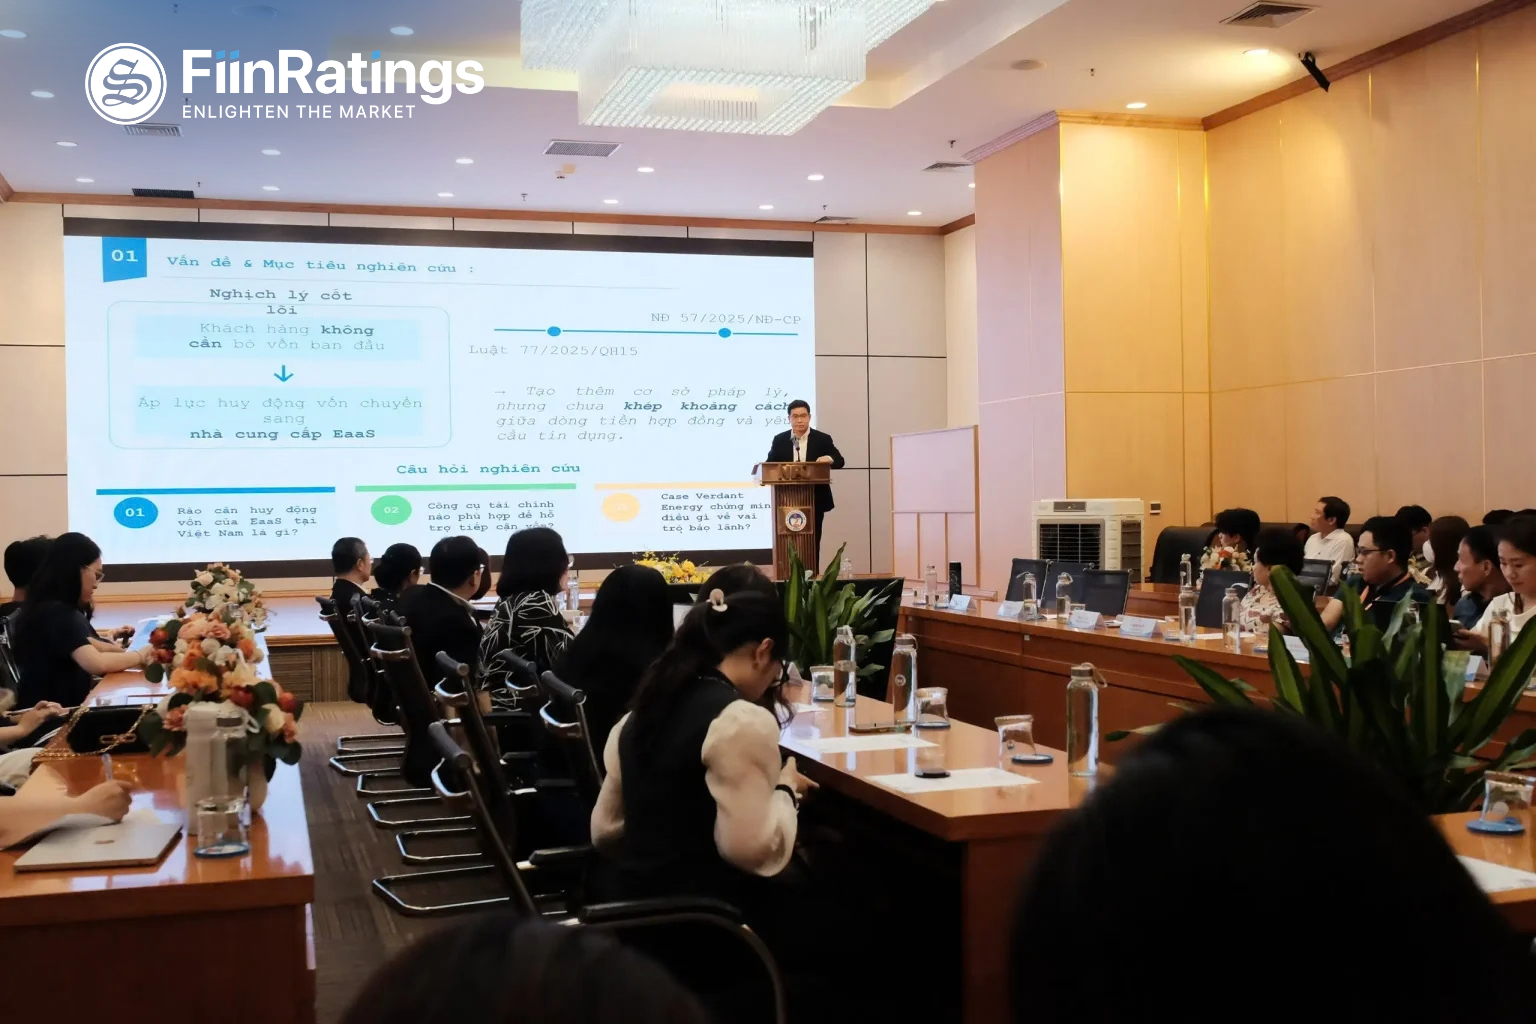
Ông Nguyễn Quang Thuân, Chủ tịch Điều hành FiinGroup và FiinRatings trình bày tại hội thảo
Dư địa lớn, nhưng khả năng tiếp cận vốn còn hạn chế
Tỷ lệ ứng dụng EaaS tại các khu công nghiệp trên toàn quốc mới đạt khoảng 10–12%, trên quy mô 433 khu công nghiệp với khoảng 14.900 doanh nghiệp. Đông Nam Bộ dẫn đầu với tỷ lệ 15–20%, trong khi miền Bắc và miền Trung còn ở mức thấp.
Dư địa phát triển lớn, nhưng nhu cầu đang phân mảnh qua nhiều hợp đồng nhỏ. Theo nghiên cứu và phân tích của FiinRatings, ba rào cản chính gồm:
- Danh mục phân tán, quy mô nhỏ: mỗi hợp đồng chỉ vài đến vài chục tỷ đồng, khiến chi phí thẩm định và giám sát cao tương đối so với quy mô khoản vay.
- Dòng tiền chưa được công nhận là tài sản bảo đảm: giá trị của EaaS nằm ở quyền thu tiền theo hợp đồng dịch vụ - loại tài sản vô hình chưa phù hợp với yêu cầu tín dụng truyền thống.
- Rủi ro kép: bên cấp vốn phải thẩm định đồng thời rủi ro hiệu suất hệ thống và rủi ro tín dụng của khách hàng cuối.
Luật số 77/2025/QH15và Nghị định 57/2025/NĐ-CP về cơ chế mua bán điện trực tiếp (DPPA) đã tạo thêm cơ sở pháp lý, nhưng khoảng cách giữa dòng tiền hợp đồng và yêu cầu tín dụng vẫn còn tồn tại. Vì vậy, bài toán đặt ra không chỉ là bổ sung nguồn vốn, mà còn cần các giải pháp tài chính phù hợp với đặc thù của mô hình EaaS.
Đa dạng hóa giải pháp vốn cho mô hình EaaS
Tùy theo quy mô và mức độ trưởng thành, các nhà cung cấp EaaS có thể tiếp cận từ cơ chế chia sẻ rủi ro tín dụng, tín dụng xanh và cho thuê tài chính đến tài trợ theo danh mục, trái phiếu xanh/bền vững, chứng khoán hóa và tài chính hỗn hợp.
Trường hợp Verdant Energy cho thấy vai trò của cấu trúc giao dịch và cơ chế tăng cường tín dụng. Hai pháp nhân Verdant Vietnam Bravo và Verdant Vietnam Crystal đã phát hành tổng cộng 390 tỷ đồng trái phiếu, với lãi suất khoảng 6,95–6,96%/năm. Trong khi xếp hạng tín nhiệm của các tổ chức phát hành ở mức BB+, hai lô trái phiếu được FiinRatings xếp hạng AAA nhờ bảo lãnh thanh toán toàn phần của GuarantCo.
Giao dịch cho thấy quy mô nhỏ không nhất thiết là rào cản trong tiếp cận vốn dài hạn nếu dòng tiền được cấu trúc và tăng cường tín dụng phù hợp. Đồng thời, đánh giá độc lập (SPO) góp phần nâng cao tính minh bạch về yếu tố “xanh” của giao dịch.
Từ “mở rộng cung vốn" sang “cải thiện khả năng được tài trợ”
Từ kết quả nghiên cứu, ông Thuân đề xuất 04 trọng tâm chính sách:
- Hoàn thiện pháp lý cho hợp đồng và dòng tiền dịch vụ năng lượng, bao gồm quyền thu thanh toán, chuyển nhượng hợp đồng và sử dụng quyền tài sản trong tài trợ;
- Phát triển cơ chế bảo lãnh và chia sẻ rủi ro tín dụng phù hợp với đặc điểm danh mục EaaS.
- Phát triển tài trợ theo danh mục, đi cùngchuẩn hoá hợp đồng, dữ liệu khách hàng và quy trình đo lường hiệu suất.
- Mở rộng nguồn vốn trung và dài hạn qua tín dụng xanh, cho thuê tài chính, trái phiếu xanh và tài chính hỗn hợp, giảm phụ thuộc vào vốn chủ sở hữu và tín dụng tư nhân chi phí cao.
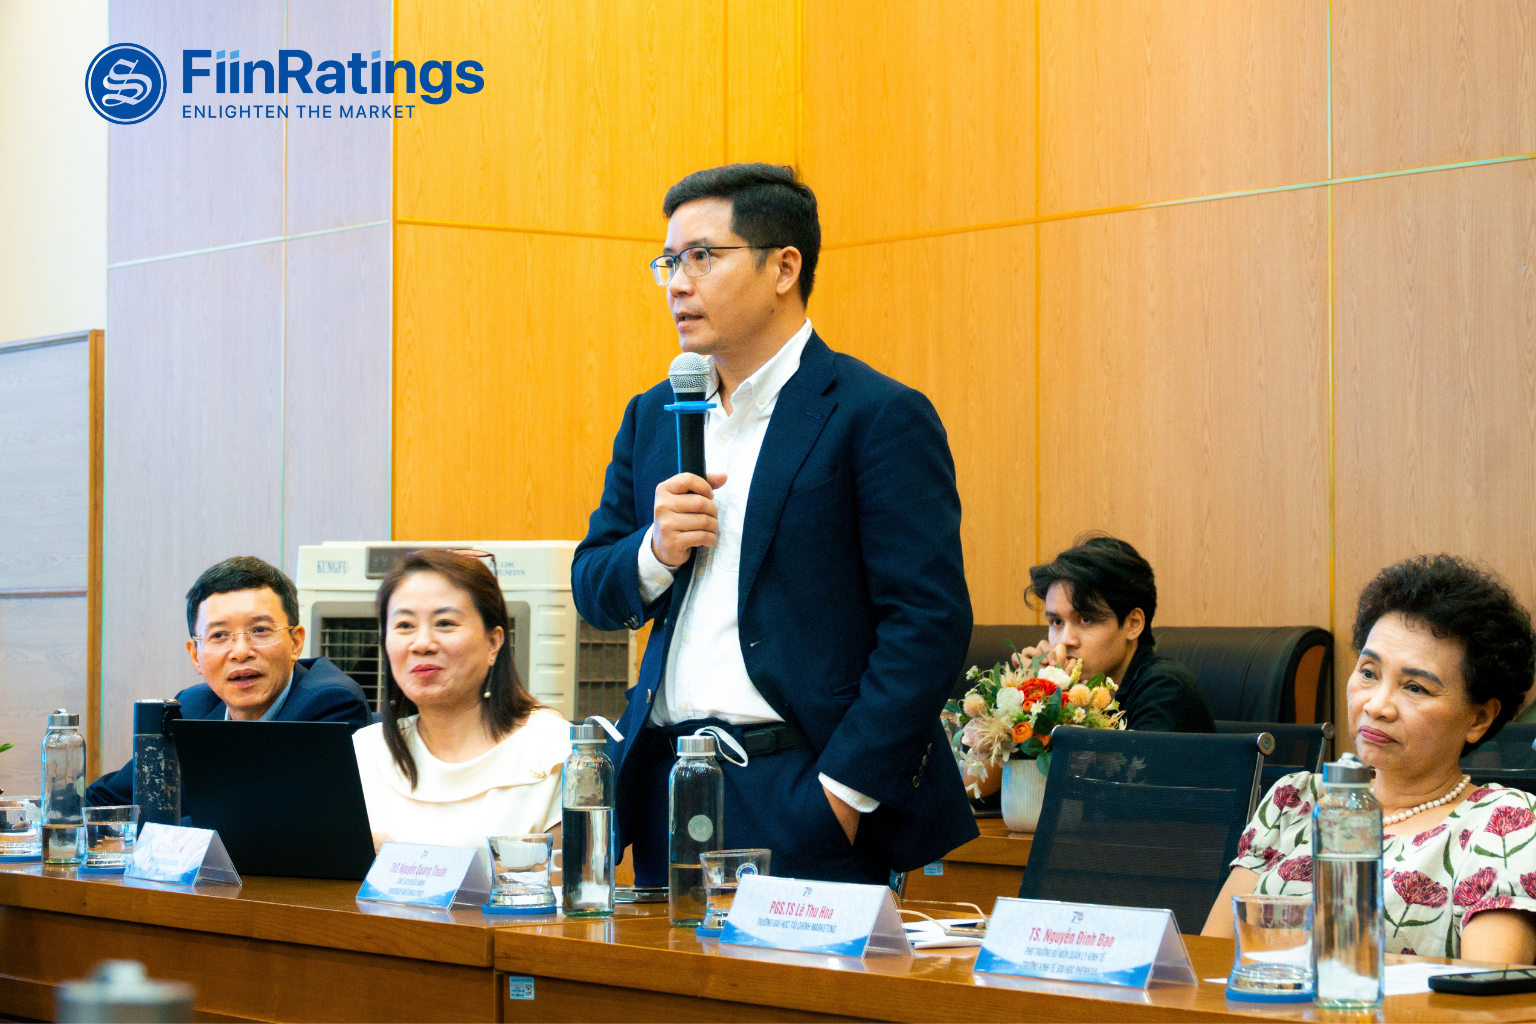
“Dòng tiền dịch vụ năng lượng cần được cấu trúc và tăng cường tín dụng phù hợp, đồng thời phát triển chính sách tài chính cho EaaS nhằm tăng khả năng tài trợ của dòng tiền.” - Ông Thuân nhấn mạnh.
Khi mô hình EaaS ngày càng mở rộng, đây sẽ là những nền tảng quan trọng để các nhà cung cấp EaaS, kể cả doanh nghiệp quy mô vừa và nhỏ, mở rộng khả năng huy động vốn dài hạn với chi phí phù hợp.
Với năng lực chuyên sâu về xếp hạng tín nhiệm và đánh giá độc lập tài chính bền vững, FiinRatings mong muốn đồng hành cùng doanh nghiệp trong chuẩn hóa thông tin tín dụng và hoàn thiện cấu trúc giao dịch, góp phần thúc đẩy chuyển dịch năng lượng và hướng tới mục tiêu Net Zero 2050 của Việt Nam.
👉 Xem chi tiết phân tích của FiinRatings về giải pháp vốn cho mô hình EaaS: TẠI ĐÂY
-----------------
Kết nối với Chuyên gia FiinRatings để tìm hiểu về xếp hạng tín nhiệm và đánh giá tài chính bền vững:
 Email: support@fiinratings.vn
 Tel: (84-24) 3562 6962