

 English
 Giới thiệu

Vietnam Credit Card Market Report 2025
Việt Nam đang bước vào một giai đoạn tăng trưởng mới, với mục tiêu GDP năm 2026 tăng từ 10% trở lên, kéo theo nhu cầu vốn dài hạn ở quy mô lớn hơn đáng kể.
Tín dụng ngân hàng vẫn là kênh cung ứng vốn chủ đạo. Tuy nhiên, thị trường vốn nợ đang chuyển biến nhanh chóng, với những cải cách về chính sách và sự mở rộng của cơ sở nhà đầu tư. Các công cụ mới như trái phiếu có nhãn đang từng bước phát triển, trong khi nguồn vốn quốc tế ngày càng đóng vai trò quan trọng. Đối với nhà đầu tư nước ngoài, Việt Nam đang trở thành một thị trường ngày càng đáng chú ý. Cùng với những cơ hội mới, khung pháp lý, mặt bằng định giá và điều kiện tín dụng thay đổi nhanh chóng.
Báo cáo Tâm điểm Thị trường vốn nợ Việt Nam của FiinRatings đánh giá môi trường tín dụng trong nước, cùng với diễn biến trên các phân khúc trái phiếu Chính phủ, trái phiếu doanh nghiệp, khoản vay hợp vốn, tín dụng tư nhân, nguồn vốn từ các định chế tài chính phát triển (DFIs) và tài chính bền vững. Ấn phẩm này cập nhật hoạt động và xu hướng thị trường trong 9 tháng đầu năm 2026, đồng thời đưa ra triển vọng cho các giai đoạn tới, nhằm hỗ trợ nhà đầu tư trong quá trình ra quyết định đối với thị trường tín dụng Việt Nam.
Các điểm nổi bật
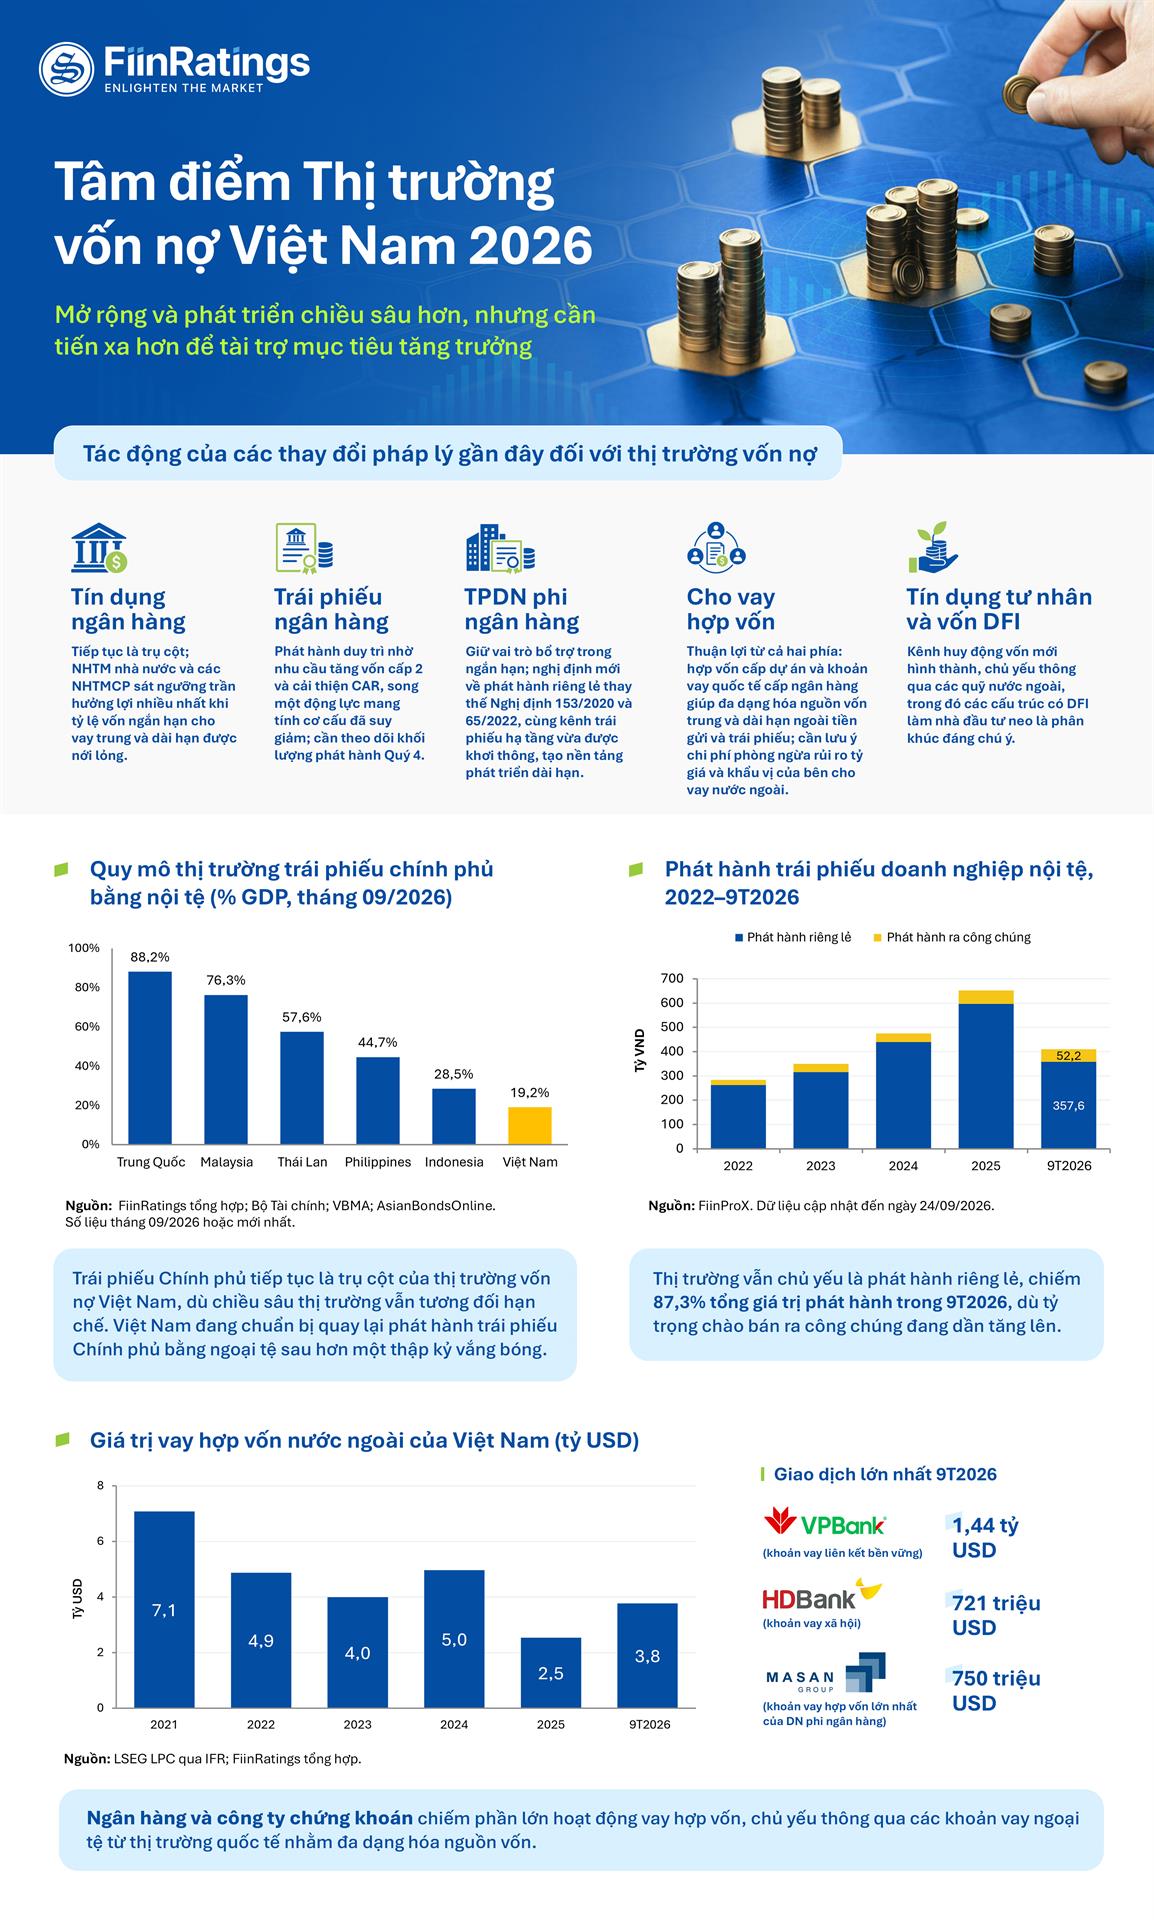
🔹Tăng trưởng mạnh, nhưng dư địa để giảm chi phí vốn còn hạn chế. FDI đạt mức kỷ lục và sản xuất chế biến, chế tạo tiếp tục tăng tốc, hỗ trợ hoạt động kinh tế. Tuy nhiên, cán cân thương mại hàng hóa thâm hụt và lạm phát ở ngay dưới ngưỡng mục tiêu khiến dư địa nới lỏng mặt bằng lãi suất còn hạn chế. Chúng tôi dự báo chi phí vốn sẽ duy trì ổn định trong quý IV/2026 thay vì giảm.
🔹Thị trường vốn tiếp tục đóng vai trò bổ trợ cho tín dụng ngân hàng, trong khicác quy định mớiđang tạo nền tảng để thị trường phát triển sâu hơn. Tín dụng ngân hàng đơn thuần không thể một mình đáp ứng nhu cầu vốn cho chương trình đầu tư giai đoạn 2026–2030. Lộ trình phát triển thị trường tài chính, cơ sở nhà đầu tư tổ chức mở rộng cùng các quy định mới về phát hành riêng lẻ và trái phiếu PPP đang hướng tới một thị trường có kỳ hạn dài hơn và tăng cường vai trò của xếp hạng tín nhiệm. Tuy nhiên, tác động của các cải cách này sẽ cần được tích lũy trong nhiều năm, thay vì chỉ trong một vài quý.
🔹Nguồn vốn quốc tế ngày càng thiết yếu, nhưng xếp hạng tín nhiệm quốc gia vẫn hạn chế khả năng huy động vốn. Nhu cầu vay của khu vực công đang ở mức cao chưa từng có, trong khi việc Việt Nam quay trở lại phát hành trái phiếu Chính phủ bằng USD có thể thiết lập lại mức tham chiếu về chi phí vốn trên thị trường quốc tế. Với xếp hạng tín nhiệm quốc gia hiện vẫn thấp hơn một bậc so với mức Đầu tư và trong bối cảnh Fed tiếp tục tăng lãi suất, các tổ chức phát hành Việt Nam vẫn phải chịu chi phí vốn cao. Điều này khiến mục tiêu nâng hạng lên mức Đầu tư vào năm 2030 trở thành động lực quan trọng để mở rộng khả năng tiếp cận và giảm chi phí nguồn vốn nước ngoài.
<br>
🔹Thị trường trái phiếu Chính phủ đang đáp ứng nhu cầu huy động vốn của Nhà nước nhưngchiều sâu vẫn còn hạn chế.Với quy mô tương đương 19,2% GDP, thị trường trái phiếu Chính phủ bằng nội tệ là nền tảng của toàn bộ thị trường trái phiếu, nhưng mức này vẫn thấp hơn các thị trường trong khu vực. Việc phát triển chiều sâu thị trường đòi hỏi cơ sở nhà đầu tư đa dạng hơn, thay vì chủ yếu dựa vào các nhà đầu tư trong nước hiện có xu hướng nắm giữ trái phiếu đến đáo hạn. Các kế hoạch phát hành trái phiếu của các thành phố lớn cũng đang hình thành phân khúc trái phiếu chính quyền địa phương nhằm đáp ứng nhu cầu vốn đầu tư ngày càng lớn.
🔹Khoản vay hợp vốn,tín dụng tư nhânvà nguồn vốn từ DFIs đang mở rộng các lựa chọn huy động vốn.Các ngân hàng và công ty chứng khoán tiếp tục chiếm tỷ trọng lớn trong hoạt động vay hợp vốn nước ngoài, trong đó các khoản vay gắn với mục tiêu bền vững ngày càng gia tăng. Trong khi đó, tín dụng tư nhân đáp ứng nhu cầu tái cấp vốn và huy động vốn trước IPO của một số doanh nghiệp mà hạn mức tín dụng ngân hàng chưa thể đáp ứng đầy đủ. Các DFIs đóng vai trò chủ chốt trong những khoản tài trợ có quy mô lớn và kỳ hạn dài nhất, với danh mục dự án tập trung vào các lĩnh vực, chủ đề ưu tiên về phát triển bền vững.
🔹Thị trường trái phiếu gắn nhãn xanh đã mở rộng sang các tổ chức phát hành phi ngân hàng. Các giao dịch trên thị trường trong nước năm nay đang hình thành hai mô hình có thể nhân rộng: tăng cường tín dụng với sự tham gia của các DFIs và phát hành độc lập bởi các doanh nghiệp trong nước có chất lượng tín dụng tốt. Tín dụng xanh hiện vẫn chỉ chiếm tỷ trọng nhỏ trong tổng dư nợ tín dụng, nhưng danh mục dự án được xác nhận phù hợp với Khung phân loại xanh, cùng với đề xuất cơ chế hỗ trợ lãi suất, có thể tạo điều kiện để nguồn cung trái phiếu GSS+ mở rộng về quy mô.
👉KHÁM PHÁBÁO CÁO ĐẦY ĐỦTẠI ĐÂY
-----------
💎Bên cạnh các phân tích thị trường, FiinRatings cung cấp các giải pháp thông tin tín dụng và đánh giá rủi ro đối tác, hỗ trợ tổ chức tài chính và nhà đầu tư theo dõi chất lượng tín dụng, thẩm định liêm chính và quản trị rủi ro trong quá trình ra quyết định.
Kết nối với đội ngũ chuyên gia FiinRatings để tìm hiểu thêm.
📞(84-24) 3562 6962