

 English
 Giới thiệu

Nâng cao tính “bankability”: Điều kiện để thu hút dòng vốn dài hạn cho hạ tầng và chuyển đổi xanh
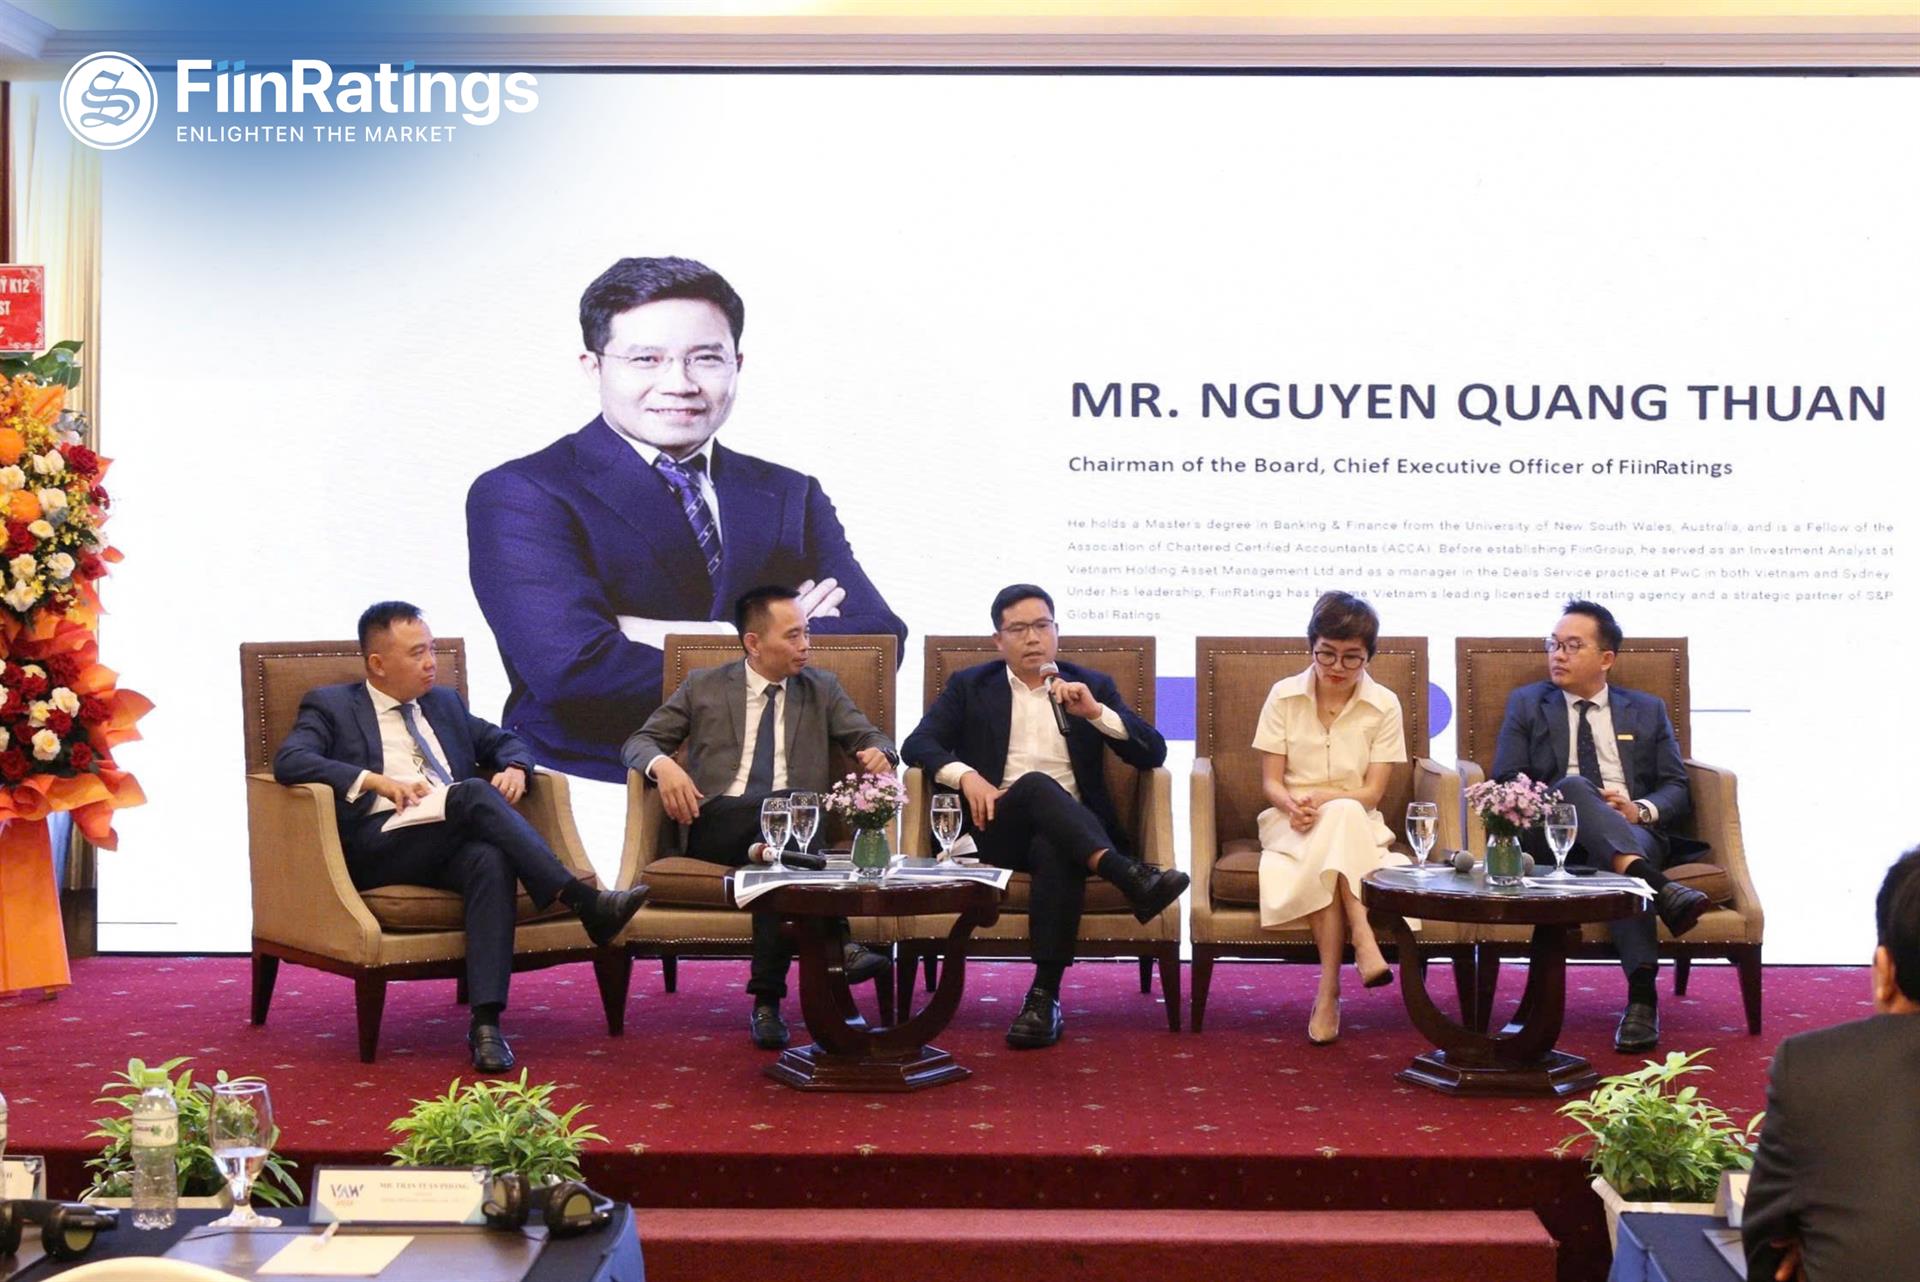
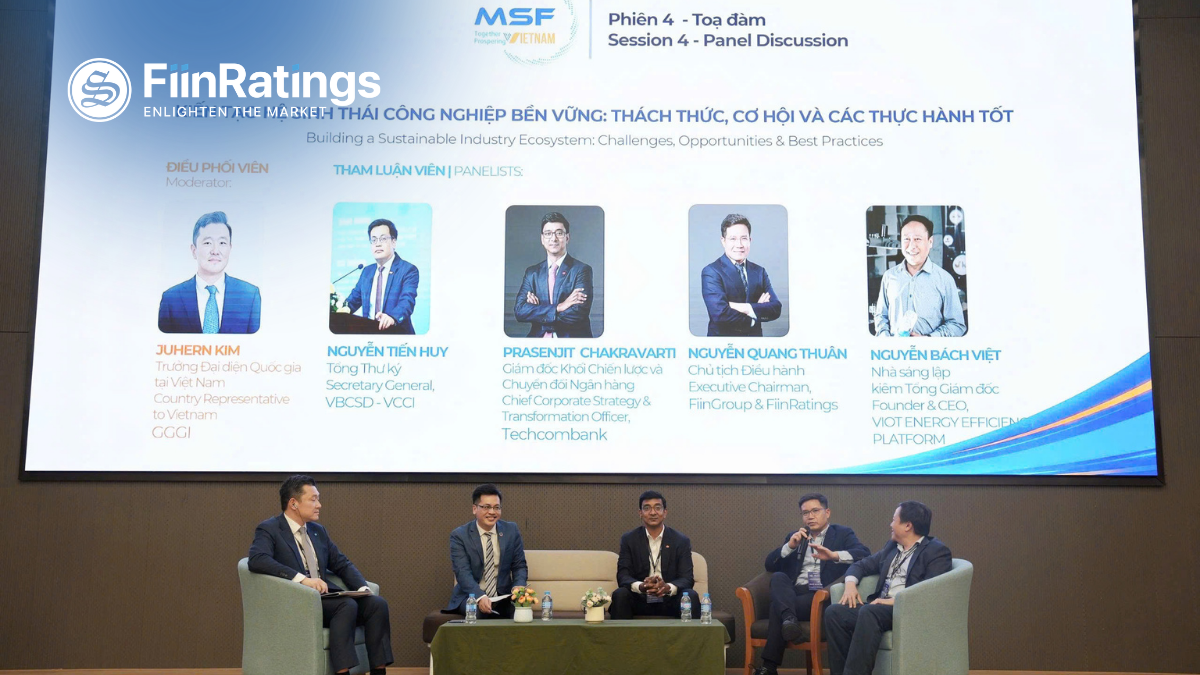
Tham gia Hội thảo Trung tâm Tài chính Quốc tế Việt Nam (VIFC) 2026, trong phiên thảo luậnchuyên đề “Bảo đảm tính khả thi tài chính của các dự án tài chính xanh và hạ tầng thông qua khuôn khổ thể chế VIFC”,ông Nguyễn Quang Thuân – Tổng Giám đốc FiinRatings – đã chia sẻ góc nhìn về những điều kiện nền tảng giúp nâng cao khả năng huy động vốn cho các dự án hạ tầng và chuyển đổi xanh tại Việt Nam.
Một số điểm nhấn chính được ông Thuân chia sẻ về chủ đề này bao gồm:
1. Cấu trúc nguồn vốn (financing mix) điển hình của dự án hạ tầng và hàm ý cho giải bài toán vốn hạ tầng:
Dựa trên các giao dịch mà FiinRatings đã tham gia, ông Thuân nhấn mạnh rằng để thu hút dòng vốn quốc tế, Việt Nam cần khai thác đồng bộ các công cụ của thị trường nợ (DCM). Tín dụng ngân hàng vẫn giữ vai trò quan trọng, song cần được thiết kế theo hướng đáp ứng tốt hơn nhu cầu vốn quy mô lớn của các dự án hạ tầng, đặc biệt thông qua các khoản vay hợp vốn (syndicated loans). Bên cạnh đó, trái phiếu dự án, trái phiếu doanh nghiệp và các giải pháp tín dụng xuất khẩu (ECA) cũng góp phần đa dạng hóa nguồn tài trợ cho hạ tầng.
2. Cấu trúc giao dịch vốn phù hợp với đặc thù của dự án hạ tầng:
Trước tiên, cần cân nhắc việc sử dụng các giải pháp tăng cường tín dụng, thông qua bảo lãnh của các tổ chức tài chính chuyên biệt. Thông lệ này đã được áp dụng tại nhiều dự án hạ tầng tư nhân trong các lĩnh vực cấp nước, năng lượng tái tạo và BOT giao thông.
Bên cạnh đó, ông Thuân nhấn mạnh sự cần thiết của việc phân định rõ rủi ro giữa giai đoạn xây dựng (construction) và giai đoạn vận hành (operation), từ đó thiết kế cấu trúc vốn phù hợp với khẩu vị của từng nhóm nhà đầu tư. Theo ông, yếu tố quan trọng nhất để nâng cao tính khả thi tài chính (bankability) của dự án nằm ở cơ chế chia sẻ rủi ro (risk sharing) và thiết kế đầu ra (concession grants) cho các dự án hạ tầng.
Ngoài ra, hồ sơ tín dụng và xếp hạng tín nhiệm của chủ đầu tư hoặc đơn vị tài trợ dự án cũng cần được xem xét, đặc biệt trong việc bảo đảm năng lực góp vốn chủ sở hữu và củng cố niềm tin của các bên cấp vốn.
Ở góc độ khác, tính khả thi tài chính (FS) của dự án tiếp tục là yếu tố mang tính quyết định. Theo kinh nghiệm của FiinRatings, đối với các dự án hạ tầng quy mô lớn, cơ chế xây dựng – chuyển giao (BT) có thể được áp dụng, trong đó mô hình kỳ vọng vào giá trị bất động sản đóng vai trò là nền tảng tạo dòng tiền cho dự án. Tuy nhiên, cách thức tạo dòng tiền này thường có mức độ hấp dẫn hạn chế đối với các định chế tài chính và nhà đầu tư quốc tế, mà phù hợp hơn với các nhà đầu tư hoặc ngân hàng thương mại trong nước.
Vì vậy, việc thiết kế cấu trúc nguồn vốn (financing mix) phù hợp cho từng dự án là đặc biệt quan trọng. Trong đó, kênh trái phiếu dự án PPP, hiện đang được Chính phủ xây dựng khung pháp lý, có thể là một phương án huy động vốn đáng cân nhắc nhằm đa dạng hóa nguồn tài trợ cho các dự án hạ tầng tại Việt Nam.
3. Áp dụng các chuẩn mực tài chính xanh/ bền vững cho các giao dịch huy động vốn:
Đối với các giao dịch tài chính xanh và bền vững, ông Thuân cho rằng VIFC có thể cân nhắc xây dựng Bộ nguyên tắc Tài chính Bền vững (Green Taxonomy) trong khuôn khổ VIFC hoặc xin phép Chính phủ áp dụng các bộ nguyên tắc, tiêu chuẩn quốc tế như của Hiệp hội Thị trường Vốn Quốc tế (ICMA) hoặc Tổ chức Sáng kiến Trái phiếu Khí hậu (CBI).
Hiện nay, các giao dịch trái phiếu xanh và khoản vay xanh tại Việt Nam đã và đang áp dụng các chuẩn mực này nhằm xác định thế nào là một giao dịch tài chính xanh, đồng thời hạn chế rủi ro "tẩy xanh" (greenwashing). VIFC cũng có thể cân nhắc bảo đảm tính tương thích với Bộ tiêu chí xanh của Bộ Tài chính (đối với trái phiếu) và của Ngân hàng Nhà nước (đối với tín dụng xanh) khi các hướng dẫn hoặc quy định chi tiết được ban hành.
Ông Thuân cũng nhấn mạnh rằng để thu hút sự quan tâm của các nhà đầu tư quốc tế, tính minh bạch trong các giao dịch tài chính xanh là yếu tố cần được làm rõ. Trong đó, doanh nghiệp cần xây dựng khung chính sách tài chính bền vững, quy trình lựa chọn dự án xanh, cơ chế quản lý mục đích sử dụng vốn (UoP), báo cáo tác động (impact reporting) cũng như vai trò của các đánh giá độc lập từ bên thứ ba (SPO).
4. Một số gợi ý chính sách nhằm thúc đẩy huy động vốn qua VIFC
Dựa trên nghiên cứu về các giao dịch phát hành trái phiếu, trong đó có các lô trái phiếu xanh tại các trung tâm tài chính trong khu vực như GIFT City (Ấn Độ), ông Thuân chia sẻ rằng để thu hút sự tham gia của các định chế tài chính quốc tế, cần xem xét một số yếu tố mang tính nền tảng. Trong đó bao gồm các cơ chế ưu đãi thuế như hiện nay, cơ chế kiểm soát dòng tiền (money flow control), cơ chế trọng tài quốc tế hoặc áp dụng thông luật (common law), cũng như cơ chế thí điểm (sandbox) được triển khai tại VIFC.
5. Một số sản phẩm tài chính tiềm năng cho VIFC
Để VIFC có thể sớm đi vào hoạt động, bên cạnh các giao dịch tài chính truyền thống như đầu tư góp vốn, khoản vay tín dụng và trái phiếu, ông Thuân cũng đưa ra một số ý tưởng về các sản phẩm tài chính chuyên biệt dành cho lĩnh vực hạ tầng và tài chính xanh, bao gồm:
- Trái phiếu hạ tầng bền vững (sustainable infrastructure bond): kênh huy động vốn dài hạn cho các dự án hạ tầng được lựa chọn, gắn với các tiêu chuẩn xanh và bền vững, phù hợp với khẩu vị của nhà đầu tư tổ chức và các tổ chức tài chính phát triển (DFI).
- Quỹ đầu tư hai tầng (Fund-of-Funds /cấu trúc hai tầng): mô hình tập hợp vốn từ nhiều nhà đầu tư và phân bổ vào danh mục dự án, qua đó giúp đa dạng hóa rủi ro và giảm ngưỡng tham gia của nhà đầu tư.
- Quỹ bảo lãnh chuyên biệt (Dedicated Guarantee Fund): định chế cung cấp giải pháp tăng cường tín dụng (credit enhancement), đóng vai trò là đơn vị bảo lãnh (guarantor) nhằm nâng xếp hạng tín nhiệm và cải thiện tính khả thi tài chính (bankability) của các giao dịch.
- Chứng khoán hóa danh mục dự án đã có dòng tiền ổn định (securitization): đóng gói các dự án đang ở giai đoạn vận hành, đã vượt qua rủi ro xây dựng và có dòng tiền ổn định, đồng thời tách khỏi bảng cân đối của ngân hàng thương mại. Cơ chế này vừa giúp giải phóng nguồn vốn để tiếp tục tài trợ các dự án mới, vừa tạo ra sản phẩm đầu tư có hồ sơ rủi ro phù hợp với các nhà đầu tư tổ chức tìm kiếm dòng tiền ổn định.
Điểm chung của các sản phẩm này là tạo ra cơ chế luân chuyển vốn (capital recycling), qua đó chuyển giao rủi ro ở giai đoạn xây dựng cho các định chế có khẩu vị rủi ro cao hơn, đồng thời mở rộng cơ hội tham gia cho các nhà đầu tư dài hạn đối với các tài sản đã bước vào giai đoạn vận hành.
Tóm lại, từ kinh nghiệm tham gia các giao dịch tài chính bền vững, ông Thuân cho rằng khả năng huy động vốn còn phụ thuộc đáng kể vào môi trường pháp lý, cơ chế thực thi hợp đồng, giải quyết tranh chấp và năng lực của đơn vị tài trợ dự án. Đây là những yếu tố giúp giảm bất cân xứng thông tin, củng cố niềm tin của nhà đầu tư và hỗ trợ quá trình đánh giá rủi ro đối với dự án.
Với năng lực chuyên sâu trong lĩnh vực xếp hạng tín nhiệm, đánh giá độc lập và tài chính bền vững, FiinRatings sẵn sàng đồng hành cùng doanh nghiệp, tổ chức phát hành và các định chế tài chính trong việc nâng cao khả năng tiếp cận thị trường vốn, từ đó góp phần hiện thực hóa các mục tiêu tăng trưởng dài hạn.
🔍 Khám phá các giải pháp Tài chính bền vững của FiinRatings: Tài chính bền vững
-------------------
Liên hệ FiinRatings ngay hôm nay để hỗ trợ:
📩 𝐄𝐦𝐚𝐢𝐥: support.fiinratings@fiingroup.vn
📞 𝐓𝐞𝐥: (84-24) 3562 6962