

 English
 Giới thiệu

Chiến lược vốn cho doanh nghiệp trong môi trường lãi suất cao
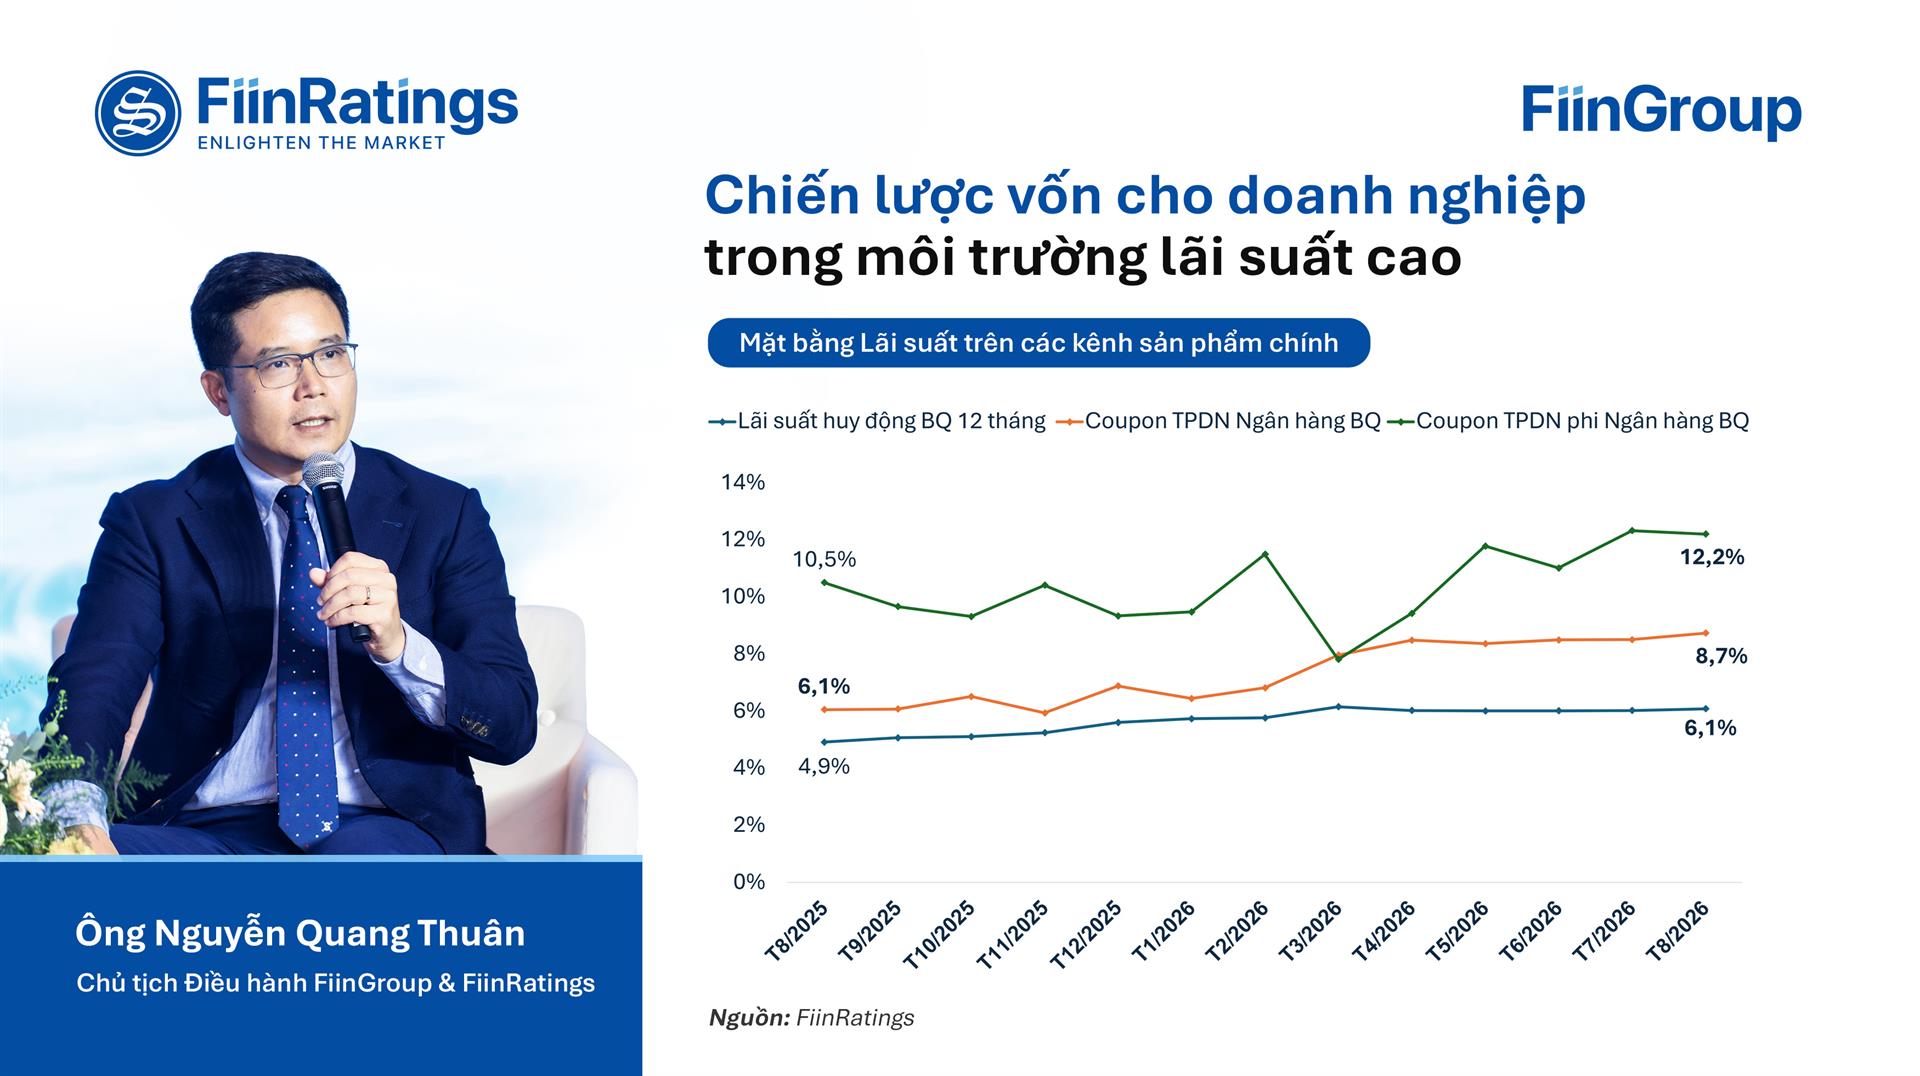
Mặt bằng lãi suất đã tăng đáng kể từ đầu năm 2026, tạo thêm áp lực lên chi phí vốn và cấu trúc tài chính của doanh nghiệp. Diễn biến này được ghi nhận trên các kênh vốn chính, từ tiền gửi có kỳ hạn đến trái phiếu ngân hàng và trái phiếu doanh nghiệp. Với mức điều chỉnh khoảng 100–200 điểm cơ bản so với cùng kỳ năm trước, lãi suất hiện đã tiệm cận giai đoạn cuối năm 2022 – đầu năm 2023.
Lãi suất sẽ diễn biến ra sao trong thời gian tới và đặt ra những hàm ý gì đối với chiến lược vốn của doanh nghiệp?
<br>
Đây cũng là nội dung được ông Nguyễn Quang Thuân, Chủ tịch Điều hành FiinGroup và FiinRatings, phân tích tại Webinar “Chiến lược Vốn và Bảo toàn Cơ nghiệp trong Chu kỳ Lãi suất cao”, do VNIDA tổ chức ngày 27/8/2026 với sự tham gia của các lãnh đạo doanh nghiệp cấp cao.
Đến tháng 8/2026, lãi suất huy động bình quân kỳ hạn 12 tháng ở mức 6,1%, trong khi lãi suất phát hành bình quân của trái phiếu ngân hàng và trái phiếu doanh nghiệp phi ngân hàng lần lượt đạt 8,7% và 12,2%. Riêng chi phí tiền gửi có kỳ hạn thực tế của nhóm ngân hàng thương mại cổ phần tư nhân đã lên 9,2% trong quý II/2026, tiệm cận mức đỉnh 10,1% của quý II/2023.
Lãi suất có thể hạ nhiệt, nhưng dư địa giảmđang gặp nhiều thách thức
Ở chiều thuận lợi, thanh khoản hệ thống đang có thêm một số yếu tố hỗ trợ. Việc các tổ chức tín dụng và doanh nghiệp gia tăng vay ngoại tệ, cùng nguồn ngoại tệ từ kiều hối và FDI, tạo thêm dư địa để Ngân hàng Nhà nước mua ngoại tệ và cung ứng VNĐ. Chính phủ và Ngân hàng Nhà nước cũng đang thúc đẩy các biện pháp hỗ trợ giảm lãi suất.
Tuy nhiên, khả năng giảm lãi suất nhanh vẫn bị giới hạn bởi những vấn đề mang tính cấu trúc. Đến cuối tháng 7/2026, chênh lệch giữa tín dụng và huy động đã lên khoảng 2 triệu tỷ đồng, trong khi tín dụng tăng 8,98% từ đầu năm. Khoảng 80% tiền gửi có kỳ hạn dưới 12 tháng, hệ số an toàn vốn trung vị của nhóm NHTM cổ phần nhà nước chỉ ở mức 9,9%, tỷ lệ nợ xấu toàn hệ thống tăng lên 2,01% vào tháng 6/2026.
Ngoài ra, thị trường trái phiếu doanh nghiệp chưa phát huy đầy đủ vai trò cung ứng vốn dài hạn, đặc biệt qua phát hành ra công chúng. Việt Nam chưa hình thành đường cong lãi suất trái phiếu doanh nghiệp làm tham chiếu, khiến lãi suất phát hành vẫn chịu ảnh hưởng đáng kể từ lãi suất tiền gửi kỳ hạn 12 tháng của các ngân hàng lớn. Bên cạnh đó, quỹ đạo lãi suất của Fed và chênh lệch lãi suất USD–VND vẫn là những biến số cần theo dõi.
Theo ông Thuân, những yếu tố này cho thấy doanh nghiệp cần chuẩn bị cho khả năng chi phí vốn duy trì ở mức cao trong thời gian dài hơn mong đợi, thay vì xây dựng kế hoạch tài chính dựa chủ yếu vào kỳ vọng lãi suất giảm.
05 trọng tâm cho chiến lược vốn giai đoạn 2026–2027
Từ thực tế quá trình làm việc với các doanh nghiệp Việt Nam và tham gia đánh giá các giao dịch vốn quốc tế trong thời gian gần đây, ông Thuân gợi ý 05trọng tâm cho chiến lược vốn giai đoạn 2026–2027:
- Rà soát hoạt động đầu tưvà CAPEX mới: Hạn chế các dự án mới có rủi ro hoặc đòn bẩy cao; cân nhắc chuyển nhượng dự án, tài sản kém hiệu quả.
- Rà soát khả năng đáp ứng nghĩa vụ nợ: Đánh giá các nghĩa vụ hiện hữu, chủ động minh bạch thông tin và đàm phán tái cấu trúc nợ khi cần thiết.
- Quản trị rủi ro tài chính: Rà soát rủi ro tín dụng khách hàng và sử dụng các công cụ phòng ngừa hoặc bảo hiểm rủi ro đối với thương mại, xuất nhập khẩu và vay ngoại tệ. Kiểm soát vốn lưu động qua việc giảm bán chịu và hàng tồn kho, kéo dài kỳ hạn phải trả phù hợp, tập trung vào nhóm khách hàng có rủi ro tín dụng thấp.
- Chủ động cải thiện hồ sơ tín dụng: Kiểm soát đòn bẩy, thanh khoản và dòng tiền, đồng thời nâng cao chất lượng tín dụng và tính minh bạch trước khi phát sinh nhu cầu huy động vốn, qua đó củng cố khả năng tiếp cận các nguồn vốn dài hạn.
- Đa dạng hóa kênh huy động:Giảm phụ thuộc vào một nguồn tài trợ và chủ động mở rộng các kênh vốn dài hạn thông qua vốn nội bộ, vốn cổ phần, tín dụng xuất khẩu, trái phiếu xanh và các cấu trúc có cơ chế tăng cường tín dụng phù hợp.
Chủ động mở rộng khả năng tiếp cận vốn
Khả năng tiếp cận vốn không chỉ được quyết định tại thời điểm doanh nghiệp phát sinh nhu cầu huy động. Việc chuẩn bị từ sớm về sức khỏe tài chính, chất lượng tín dụng và tính minh bạch giúp doanh nghiệp có vị thế chủ động hơn khi tiếp cận các định chế tài chính và thị trường vốn. Đây cũng là một trong những thông điệp được nhấn mạnh trong phần chia sẻ về chiến lược quản trị vốn.
Thực tế từ một số giao dịch FiinRatings tham gia cho thấy, khi xếp hạng tín nhiệm, đánh giá độc lập về tài chính xanh và cơ chế tăng cường tín dụng được kết hợp phù hợp, doanh nghiệp có thể mở rộng khả năng tiếp cận nguồn vốn dài hạn, với một số trái phiếu có kỳ hạn có thể lên tới 15 hoặc thậm chí 20 năm với cơ chế lãi suất cố định.
“Việc chủ động củng cố sức khỏe tài chính, nâng cao tính minh bạch và chuẩn bị các phương án huy động từ sớm sẽ giúp doanh nghiệp có nhiều lựa chọn hơn và duy trì khả năng tiếp cận vốn qua các chu kỳ thị trường.” – ông Thuân nhấn mạnh.
Một nền tảng tín dụng vững chắc vì vậy ngày càng quan trọng để doanh nghiệp duy trì khả năng tiếp cận vốn trong dài hạn. Với năng lực chuyên sâu về xếp hạng tín nhiệm, phân tích tín dụng và đánh giá độc lập về tài chính bền vững, FiinRatings mong muốn đồng hành cùng doanh nghiệp nâng cao tính minh bạch, củng cố niềm tin với thị trường và mở rộng cơ hội tiếp cận các nguồn vốn dài hạn.
👉 Xem tài liệu trình bày đầy đủ của ông Nguyễn Quang Thuân: TẠI ĐÂY
-----------------
Kết nối với Chuyên gia FiinRatings để tìm hiểu về xếp hạng tín nhiệm, phân tích tín dụng và đánh giá tài chính bền vững:
 Email: support@fiinratings.vn
 Tel: (84-24) 3562 6962